個人事業主(一人親方)が綴る、ねこ丸ブログへようこそ。
脱サラ家庭の内部事情を、夫婦で執筆しております。
その自動車保険、現場の事故で適用される?
「ちょっとそこの車動かしといてください」
「次のサービスエリアで運転交代で」
そんな言葉、現場仕事では日常茶飯事ではないでしょうか。
会社員時代ならば気にせずそれでよかったのですが、個人事業主になった今では、それはとても危険な行為です。
「他車運転特約があるから大丈夫だよね?」
「運転させるくらいだから、取引先の保険で対応してくれるはず」
ちょっとひっかかりながらも、私は普通にやってしまっていました。
結論を書いてしまうと、他車運転特約が付いていても、仕事で他人の車を運転する場合は対象外になることがあるようです。
暑い中寒い中、朝早く夜遅く、毎日体を酷使して頑張って働く職人さんだからこそ、運転の危険度は増します。
自動車事故の賠償は、最悪の場合、億に届くことも。
是非今回の記事は読んでいただきたいです。
「特約」には「条件」があるということ。
取引先の保険を使えない可能性があるということ。
私の勘違いと、私が陥ったジレンマを書いていきたいと思います。
頼まれたら断れない、現場の実情
現場では、こんな場面がちょくちょくあります。
👷「ねこ丸さん、その車ちょっと動かしといて」
資材をおろすため。
作業の邪魔になるため。
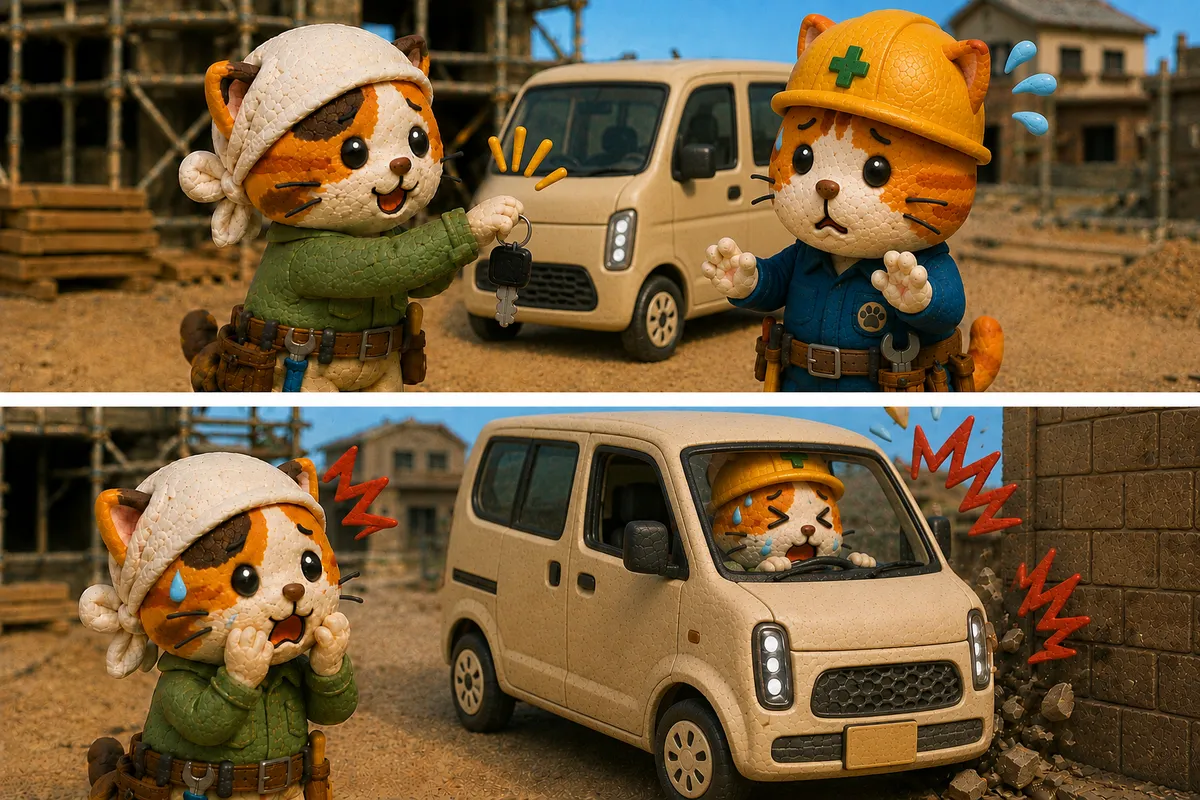
取引先から車のキーを渡されて、数メートル動かす。
👷「サービスエリアで交代いい?」
取引先の車に同乗して、遠方の現場に向かうとき。
高速道路、車は自分のものより、ずっと大きい。
どちらも断れません。
保険について確認もできません。
めんどうなやつ。
細かいやつ。
そう思われるのが、いやでした。
現場の雰囲気、人間関係はとても大事です。
仕事をいただいている立場。
今後の仕事を考えると、とうてい口にできません。
それに、遠距離移動で相手にだけ運転させて、自分だけ呑気に座ってるなんてのは、やはり居心地が悪い。
内心は常にひやひやですよ。
なんたって、私が普段乗っているのは、軽自動車。
そこへ、いきなり任される大型の車。
ぶつけたら嫌だな…。
そう思いながらも、運転しないわけにはいきません。
正直このときは
「運転特約つけてるし、最悪は相手の保険もあるしな…まあ大丈夫だろう」
と自分の中で納得はしていました。
私が気にしていたことは、事故そのものよりも、取引先とトラブルになることの方ばかりでした。
保険入ってるから大丈夫だよね、と深く考えずにいました。
そして毎回、その日に何も起きなければ、そのまま忘れていく。
現場での小さな不安を解決せず、だいたいそうやってなあなあにしてきました。
目をそらし続けていた不安を指摘される
なんとなくで運転を続けていたある日。
妻からの鋭いツッコミで我が家で大炎上。
家でのちょっとした会話の流れで、
「取引先の車を運転してる」と発言したことがきっかけです。
すると妻の声色が変わりました。
「それって、大丈夫なの?」と急展開。
やぶへびでした。
しまったと思いました。
そう思った瞬間、私は面倒くさそうな顔をしていたのでしょう。
妻はそれを、正確に見抜きました。
そこから、着火し、厳しい取り調べと、事実確認が行われることに。
妻が激怒したのは、他人の車を運転したことではありません。
保険を確認しなかったことでもありません。
私の態度に、です。
妻は、気になったらとことん調べる性格。
以下、調べてわかったことを書いていきます。
「他車運転特約」の条件
まずは前提の整理から。
私はソニー損保で、使用目的を「業務使用」にして申告し「他車運転特約」が付いています。
なので、保険が業務中の現場での自動車事故にも、当然適用されるもの、と勘違いしていました。
※2026年9月時点で確認した一般的な構造です。詳細は各社の約款によります。
先に結論|私が勘違いしていたこと
長くなるので、先に結論から書きます。
私は「他車運転特約があるから、仕事で他人の車を運転しても大丈夫だろう」と思っていました。
調べた結果、完全にそうとは言えませんでした。
自分の加入している保険の対象となるには、いくつかの条件があるそうです。
そして、取引先の車を運転するということに関しては、
誰の車を、誰の仕事のために運転したか、がポイントになるようです。
従業員ではない、一人親方の外注の私の立場が、保険上、どう判断されるのか。
調べても、明確な回答は見つかりませんでした。
つまり、事故が起きて、保険会社が判断するまで分かりません。
安心できない、というのが今回の結論です。
以下は、そう考えるに至った根拠です。
少し細かい話が続きます。
結論だけで十分な方は、ここで閉じていただいて大丈夫です。

まさかの条件①自家用8車種だけ
他車運転特約とは、他人から一時的に借りた車を運転中の事故を、自分の保険で補償するものです。
個人向けの契約では、自動でついているとしている保険会社が多くあります。※会社により名称は異なる
がまさかまさか、その対象になる車が、決まっているとは。
対象になるのは「自家用8車種」と呼ばれる範囲です。
| 対象になる車(自家用8車種) |
|---|
| 自家用普通乗用車 |
| 自家用小型乗用車 |
| 自家用軽四輪乗用車 |
| 自家用小型貨物車 |
| 自家用軽四輪貨物車 |
| 自家用普通貨物車(最大積載量0.5トン以下) |
| 自家用普通貨物車(最大積載量0.5トン超2トン以下) |
| 特種用途自動車(キャンピング車) |
※2026年9月時点で確認した一般的な区分です。詳細は各社の約款によります。
私が契約しているソニー損保も、対象になるのは自家用8車種の場合に限る、と公式サイトに明記しています。↓↓↓
(出典:ソニー損保 よくある質問「他車運転特約」/2026年9月時点で確認)
つまり、こんな車は外れるようです。
- 営業用として登録されている車(緑や黒ナンバーのタクシー、配送車など)
- 最大積載量が2トンを超える貨物車
- キャンピング車以外の特種用途自動車
この条件は本当に驚きでした。わざわざナンバーの色なんて、見ていません。
まさかの条件②「臨時に借りた車」のみ
対象外になる条件は、車種だけではありません。
私が調べた範囲では、おおむね次のようなケースが外れます。
- 記名被保険者、その配偶者、これらと同居の親族が所有・常時使用している車
同居している親の車は対象外になります。一方、別居の親の車なら対象になり得ます - 他人から常時借りている車
「臨時に」借りた車が前提のため、日常的に借りていると対象から外れます - 所有者の承諾を得ずに運転した車
- 駐車中・停車中の事故(会社により扱いが異なります)
- 競技での使用
同居の親の車は対象外。
別居の親の車なら対象になり得る。
同じ「親の車」でも、住んでいる場所で結論が変わります。
また、実家に帰ってたまに「臨時」で親の車を運転するのはセーフですが、
近所の実家の車を頻繁に借りて「日常的」に運転している場合は危ないかも知れません。
…これって仕事中の運転は「臨時」になるのか?それとも「常用」?
まさかの条件③誰の車を、誰の仕事で運転したか
私は自家用車を仕事に使っているので、現在は使用目的を「業務使用」にして申告しています。
なので、仕事中ももちろん保険適用だろう?
と思っていたのに…。
ソニー損保の他車運転特約の説明を、あらためて読むと…。
そこには、こう書かれていました。
会社の営業車などを業務目的で運転していて事故を起こした場合も補償しません。
対象外、と書いてありました。
(出典:同上/ソニー損保 よくある質問「他車運転特約」)
思い出したのは、あの高速道路です。
取引先の、あの大きな車。
遠方の現場へ向かう、仕事の移動。
どう考えても、業務目的です。
ただ、これだけでは分かりません。
そこで今回、公式サイトで公開されている約款のPDFも開いてみました。
私が契約しているのは「総合自動車保険 Type S」という商品です。
その中の「保険金を支払わない場合」という項目に、こう書かれていました。
被保険者の使用者の業務のために、その使用者の所有する自動車の運転席に運転者として搭乗しているとき
(出典:ソニー損保「総合自動車保険 Type S」普通保険約款・特約 2026年1月版/他車運転危険補償特約 第8条/2026年9月時点で確認)
「使用者」の仕事のために。
そして、その「使用者」が所有する車を。
意味わかりませんよね(笑)
つまり特約で保障されるかどうかを決めているのは、業務中かどうかではなく、誰の車を、誰の仕事のために運転したか。
例えば、会社員が、勤務先の業務のために勤務先の車を運転する。
これは、対象外ということ。
この場合は、納得いきます。
では、外注の私はどうなのか。
問題は、この「使用者」が誰を指すのかでした。
一人親方の私に、「雇い主」はいません。
取引先と結んでいるのは、雇用契約ではないからです。
なら大丈夫か。
そう思って、もう少し調べました。
保険会社は、不払いに納得できなかった人の申し出を審査した記録を公開しています。
別の会社のものですが、私が読んだソニー損保の約款と、ほぼ同じ文言が使われていました。
その中に、こんな判断のポイントが並んでいました。
「使用者」には、請負契約、委任契約またはこれらに類似の契約に基づき記名被保険者の使用者に準ずる地位にあるものを含むか
記名被保険者と請負元(車両所有者)の関係性が、「被保険者の使用者」に該当するか
請負元。
私と似た立場が、実際に判断された事例が見つかりました。
この事案は、他車運転特約の免責に当たるとされ、不払いが適切と判断されています。
(出典:アクサ損保 保険金支払審査会の実施状況2021年度/2026年9月時点で確認。個別の事案であり、すべてに当てはまるものではありません)
雇用関係がないから大丈夫、とは言えませんでした。
私の場合、保険適用はどうなるのか。
最終的に判断するのは、私ではなく保険会社です。
ただ、はっきりしたことがひとつ。
安心して運転できる状態ではない。
落とし穴|取引先の保険なら大丈夫、とも言えなかった
私が運転を頼まれるのは、たいてい法人の車。
では、私が事故を起こしたとき、取引先が加入している自動車保険の方は使えるのか。
調べて分かったのは、法人契約では本人限定や家族限定といった運転者の限定ができないのが一般的だということでした。
法人が被保険者になる以上、運転するのは不特定多数の従業員という前提だからです。
つまり外注の私が運転しても、範囲としては入り得る。
(出典:アクサ損保「社用車を社員以外が運転しても補償される?」/2026年9月時点で確認)
ただ、気になったのは「一般的」という言葉です。
一般的ということは、そうでない契約もあるということ。
取引先の保険がどちらなのかは、私には分かりません。
外注の私がその範囲に入るのかは、はっきりわからないということです。
そしてもうひとつ、厄介なのが年齢条件です。
法人契約では、その車を運転するすべての人に年齢条件が適用されると説明している保険会社もあります。
(出典:あいおいニッセイ同和損保 よくあるご質問「記名被保険者が法人の場合運転者年令条件は誰が対象になりますか?」/2026年9月時点で確認。扱いは保険会社や契約内容によって異なります)
「35歳以上補償」の車を、若い応援さんが動かす。
それだけで、補償対象外になる場合があります。

くどくど説明しましたが、つまり取引先の保険が使えるかどうかは、契約を見ないと分かりません。
そして私には、それを見る方法がありません。
「御社の保険、年齢条件は何歳以上ですか」
現場で聞ける言葉ではありません。
確かめようがない、というのが答えでした。
保険証券の、どこを見ればいいのか
ここまで読んで、不安になった方もいると思いますので、チェックリストを用意しました。
ご自身の加入されている保険の証券か、契約内容が分かるものを用意してください。
見るのは、この5か所です。
- ①運転者限定
本人限定/本人・配偶者限定/家族限定/限定なし。他人の車を運転するとき、そのまま適用されます - ②年齢条件
ここも同じく適用されます。家族が他人の車を運転する可能性があるなら要確認 - ③他車運転特約がついているか
会社によって名称が違います。「他車」「他の自動車」で探してください - ④特約の適用条件
対象になる車の範囲、業務中の扱い。細かい字で書いてある部分です - ⑤車両保険の有無
借りた車を壊したときの扱いは、ここに左右されることがあります
読んでも分からない言葉が並んでいると思います。
わたしもそうでした。
それでも自分の契約に何が書いてあるかをちゃんと知っておくだけで、その場での判断は変わります。
調べたうえでの、私の結論
ここまで調べて、私はもう怖くて高速道路に乗れません。
億の賠償に比べれば、めんどくさいやつ認定なんて些末な悩み事に思えました。
「私の保険、対象外なのですが、御社の保険で大丈夫ですか?」
先日思い切って聞いてみました。
それ以来、遠方での運転交代はなくなりました。
また、別の取引先の場合は「うちの保険で大丈夫ですよ」と確認がとれました。
拍子抜けするくらい、簡単でした。
ただ、その2つの会社とは、何度も現場を一緒にしています。
関係ができていました。
はじめて入る現場で、同じことが言えたかどうか。
たぶん、言えなかったと思います。
だから「きっぱり断りましょう、聞きましょう」とは、書きません。
言える相手かどうかは、状況によって変わるからです。
ただ、ちょっと思うことが。
今なら、逆だと思います。
保険を確認する人間を、めんどうだと思う。
かつての私が、まさにそれでした。
あぶないのは、確認する人ではありません。
確認を面倒がる側です。

未然に防ぐための対策は?
保険で埋められる穴なら、埋めればいい。
まず見つけたのが、1日単位で入れる自動車保険です。
借りる直前に、スマホから加入できます。
これだ、と思いました。
ただ、こちらにも同じ条件が待っていました。
仕事で使うこと自体は、できるそうです。
問題は、その先でした。
業務のために使用する場合でも加入できますが、「法人の所有する自動車」をその法人の業務のために運転している場合は、補償対象外です。
(出典:あいおいニッセイ同和損保 よくあるご質問「ワンデーサポーター」/2026年9月時点で確認)
法人の車を、その法人の仕事のために運転する。
さっき読んだ約款と、同じことが書いてありました。
逃げ道にも、同じ穴が空いていたわけです。
そもそも「ちょっと動かして」は、予告なく来ます。
キーを渡されてから、スマホで加入手続きをする。
保険を確認させてくださいと言うより、よほど気まずい。
次に調べたのが、仕事用の賠償責任保険でした。
現場の作業で物を壊したときに備える保険です。
しかし私が見た約款では、自動車の使用に起因する賠償は対象外とされていました。
車は、そもそも外れていたのです。
つまり、この穴を埋められる商品は見つかりませんでした。
ここまで考えて、私はようやく気づきました。
私は、確認をするタイミングを間違えていたのです。
キーを渡された現場で言うから、うるさいやつになる。
でも仕事を受ける前なら、契約を結ぶ時点で確認するならどうでしょうか。
単価。
支払いのタイミング。
作業の範囲。
もともと、条件を詰める場です。
そこに一行足すだけでした。
「私、他人の車の運転は保険の対象外なので、そこだけお願いします」
同じ言葉でも、現場で言えば文句に聞こえ、契約の場で言えばただの条件確認になります。
実際、別の会社から単価と働き方の見直しを相談されたとき、その流れで車の件も自然に確認できました。
まとめ|「特約がある」だけでは安心できなかった
「他車運転特約を付けているから大丈夫」
私はずっと、そう思っていました。
でもどうやら今回の自分調べで、私は条件を満たしていない可能性が浮き彫りになりました。
ならば取引先の保険に頼るしかないのですが、「外注の私も大丈夫なのか」、そこはすべての取引先で確認がとれた状態ではありません。
1社ずつタイミングをみて、切り出すつもりです。
そしてこれからは、契約する時点で、契約条件として確認していくしかない。
安心の根拠が、宙ぶらりんの状態。
最後に、今回の私の反省点。
私は現場で「うるさいやつ」と思われたくなくて、何も聞きませんでした。
そして家では、妻に面倒くさそうな顔をして、ごまかそうとしました。
どちらも問題の根本は同じ。
なあなあで終わらせようとする、私のクセ。
それが命取りになるかも知れない。
面倒だと思い後回しにする自分のクセが、一番のリスクだと思いました。
※注意・免責※
本記事は筆者個人の体験と、2026年9月時点で確認できる各保険会社の公開情報にもとづくものです。情報の正確性を保証するものではありません。筆者が自身の契約内容と各社の公開情報を調べた範囲でまとめたものであり、専門家の監修を受けたものではありません。
他車運転特約の名称・補償範囲・適用条件は、保険会社および契約内容によって異なります。本記事に挙げた条件がすべてではなく、また記事内の説明は特定の契約にもとづくものです。
記事内で触れた保険会社の名称は、筆者が実際に契約または確認したものです。特定の会社を推奨したり、批判したりする意図はありません。本記事は特定の保険商品の加入を勧めるものではなく、保険の募集・勧誘を目的とするものでもありません。
保険金が支払われるかどうかは、事故の状況・契約内容・約款によって個別に判断されます。本記事は読者個別のケースについて結論を示すものではありません。
約款や商品内容は改定される場合があります。ご自身の契約については、必ず加入されている保険会社にご確認ください。